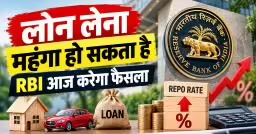

अगर आप घर, कार या किसी दूसरी जरूरत के लिए लोन लेने की तैयारी कर रहे हैं, तो आज का RBI का फैसला आपके लिए अहम हो सकता है। भारतीय रिजर्व बैंक की मॉनिटरी पॉलिसी कमेटी (MPC) की बैठक के बाद बुधवार, 7 अक्टूबर को गवर्नर संजय मल्होत्रा नई ब्याज दरों का ऐलान करेंगे।बाजार में उम्मीद है कि RBI रेपो रेट को मौजूदा 5.25% से बढ़ाकर 5.50% कर सकता है। अगर ऐसा होता है तो करीब चार साल में यह पहली बढ़ोतरी होगी। हालांकि, अंतिम फैसला MPC के सदस्य महंगाई, आर्थिक गतिविधियों और दूसरे प्रमुख संकेतकों को देखते हुए करेंगे।
रेपो रेट में बदलाव का सीधा असर हर तरह के लोन पर एक जैसा नहीं पड़ता। बैंक अपनी फंडिंग कॉस्ट और बाजार की परिस्थितियों के आधार पर ब्याज दरों में बदलाव करते हैं। इसलिए किसी ग्राहक की EMI कितनी बढ़ेगी, यह उसके लोन के प्रकार और ब्याज दर की व्यवस्था पर भी निर्भर करेगा।
पहले समझिए रेपो रेट आखिर है क्या?
रेपो रेट वह दर है, जिस पर RBI बैंकों को कम अवधि के लिए पैसा उधार देता है। इसे केंद्रीय बैंक की मौद्रिक नीति का एक महत्वपूर्ण टूल माना जाता है।जब RBI रेपो रेट में बदलाव करता है, तो उसका असर बैंकिंग सिस्टम में पैसे की लागत पर पड़ता है। यही वजह है कि रेपो रेट में बदलाव को आम ग्राहक के होम लोन, कार लोन और दूसरे कर्ज से जोड़कर देखा जाता है।MPC आम तौर पर हर दो महीने में मौद्रिक नीति की समीक्षा करती है और जरूरत के मुताबिक रेपो रेट को बढ़ाने, घटाने या मौजूदा स्तर पर बनाए रखने का फैसला करती है।
रेपो रेट बढ़ी तो EMI पर क्या असर होगा?
रेपो रेट बढ़ने पर RBI से बैंकों के लिए पैसा महंगा हो जाता है। इसका असर आगे चलकर बैंकों की लोन दरों पर पड़ सकता है।खास तौर पर वे लोन ज्यादा प्रभावित हो सकते हैं, जिनकी ब्याज दर किसी बाहरी बेंचमार्क या रेपो रेट से जुड़ी होती है। ऐसे मामलों में ब्याज दर बढ़ने पर EMI बढ़ सकती है या लोन की अवधि बढ़ सकती है, यह बैंक की शर्तों पर निर्भर करता है।इसके उलट अगर RBI रेपो रेट घटाता है, तो बैंकों की फंडिंग लागत कम होने की संभावना रहती है। इसका फायदा पात्र ग्राहकों को कम ब्याज दर या कम EMI के रूप में मिल सकता है।यानी रेपो रेट का फैसला सिर्फ बैंकिंग सिस्टम तक सीमित नहीं रहता। इसका असर आम ग्राहक की जेब तक पहुंच सकता है।
महंगाई और रेपो रेट का क्या कनेक्शन है?
RBI के लिए महंगाई एक अहम फैक्टर है। जब अर्थव्यवस्था में महंगाई का दबाव बढ़ता है, तो केंद्रीय बैंक ब्याज दरों को ऊंचा रख सकता है या दरों में बढ़ोतरी कर सकता है।इसका मकसद अर्थव्यवस्था में पैसे की मांग और खर्च को नियंत्रित करना होता है। ब्याज महंगा होने पर लोग और कंपनियां कर्ज लेने में सावधानी बरत सकती हैं। इससे मांग पर दबाव आता है और महंगाई को नियंत्रित करने में मदद मिल सकती है।वहीं, जब महंगाई नियंत्रण में होती है और अर्थव्यवस्था को सपोर्ट की जरूरत होती है, तो RBI ब्याज दरों में कटौती पर विचार कर सकता है। इससे कर्ज सस्ता होने और खपत व निवेश को बढ़ावा मिलने की संभावना रहती है।
2026 में अब तक नहीं बदली रेपो रेट
2026 में अब तक RBI की तीन MPC बैठकें हो चुकी हैं। अप्रैल, जून और अगस्त में हुई इन बैठकों में रेपो रेट को 5.25% पर बरकरार रखा गया था।यानी लगातार तीन बैठकों में केंद्रीय बैंक ने ब्याज दरों में कोई बदलाव नहीं किया। अब 7 अक्टूबर की बैठक के फैसले पर बाजार और बैंकिंग सेक्टर की नजर है।अगर RBI इस बार रेपो रेट बढ़ाता है, तो यह हाल के वर्षों में मौद्रिक नीति में एक महत्वपूर्ण बदलाव माना जाएगा।
क्या रेपो रेट बढ़ते ही हर बैंक का लोन महंगा हो जाएगा?
जरूरी नहीं। RBI रेपो रेट तय करता है, लेकिन ग्राहकों के लिए ब्याज दर तय करने में बैंक की अपनी लागत, फंडिंग स्थिति और लोन की प्रकृति जैसे कई फैक्टर शामिल होते हैं।इसलिए रेपो रेट में बदलाव के बाद सभी बैंकों की ब्याज दरें एक जैसी नहीं होतीं। जिन ग्राहकों का लोन रेपो रेट से जुड़े बाहरी बेंचमार्क पर आधारित है, उन पर असर अपेक्षाकृत जल्दी दिखाई दे सकता है।पुराने फिक्स्ड रेट लोन पर असर अलग हो सकता है। इसलिए EMI में वास्तविक बदलाव जानने के लिए अपने बैंक की लोन शर्तों को देखना जरूरी है।
रेपो सिस्टम की शुरुआत कहां से हुई?
रेपो सिस्टम का इतिहास अमेरिका के बैंकिंग सिस्टम से जुड़ा है। प्रथम विश्व युद्ध के दौर में 1917 के आसपास बैंकों और वित्तीय संस्थानों के लिए फंडिंग और सरकारी बॉन्ड से जुड़े लेनदेन के बीच इस व्यवस्था का विकास हुआ।समय के साथ रेपो मार्केट के नियम और इसमें शामिल संस्थाओं का दायरा बदलता गया। शुरुआती दौर में सदस्य बैंक इसका हिस्सा थे, बाद में प्राइमरी डीलर्स जैसे संस्थान भी इससे जुड़े।जमानत के तौर पर इस्तेमाल होने वाली सिक्योरिटीज में भी समय के साथ बदलाव आया। सरकारी और ट्रेजरी सिक्योरिटीज से लेकर अन्य वित्तीय साधनों तक इसका दायरा बढ़ा।आज रेपो मार्केट केंद्रीय बैंकों और वित्तीय संस्थानों के लिए शॉर्ट-टर्म फंडिंग और सिस्टम में लिक्विडिटी मैनेजमेंट का महत्वपूर्ण हिस्सा है।
अब नजर RBI के फैसले पर
RBI गवर्नर संजय मल्होत्रा आज MPC के फैसले की घोषणा करेंगे। सबसे बड़ा सवाल यही है कि क्या केंद्रीय बैंक 5.25% की रेपो रेट को बरकरार रखता है या इसे बढ़ाकर 5.50% करता है।फैसले के साथ बाजार की नजर RBI के रुख पर भी रहेगी। खासकर महंगाई, आर्थिक ग्रोथ और आगे की ब्याज दरों को लेकर केंद्रीय बैंक का संकेत निवेशकों और कर्ज लेने वाले ग्राहकों दोनों के लिए महत्वपूर्ण होगा।